تخيّل شركتين سعوديتين ناشئتين تعرضان عليك الأرقام نفسها: إيراد شهري متكرر قدره 300 ألف ريال، ونمو سريع، وعملاء من القطاع الصحي. الأولى تربح من كل عميل جديد أكثر مما ربحته من سابقه، والثانية تخسر أكثر كلما زاد استخدام عملائها لمنتجها. لا يظهر هذا الفرق في عرض المستثمرين ولا في منحنى النمو، بل في سطر واحد غالبًا ما يُدفن في «تكلفة الإيرادات»: كم يكلّف تشغيل النموذج لكل عميل، ومن يملك قرار تسعيره.
الإجابة المباشرة: تقييم الاستثمار في شركة ذكاء اصطناعي لا يبدأ من حجم السوق ولا من جودة العرض التقني، بل من ستة اختبارات: هل تملك الشركة قيمة لا تختفي إذا أتاح مزوّد النموذج الميزة نفسها مجانًا؟ هل إيرادها متكرر بعقود فعلية لا بتجارب مجانية؟ هل وحدة التسعير متسقة مع وحدة التكلفة؟ هل يصمد الهامش الإجمالي إذا ارتفعت أسعار الحوسبة أو تضاعف الاستخدام؟ هل تُسترد تكلفة اكتساب العميل في مدة معقولة مع معدل احتفاظ حقيقي؟ وهل تملك الشركة حق استخدام البيانات التي تبني عليها منتجها وفق نظام حماية البيانات الشخصية؟ يقدّم هذا المقال بطاقة تقييم عملية لهذه الاختبارات، ونموذج تقييم مبسطًا بافتراضات معلنة يوضح كيف تتحرك قيمة الشركة عند تغيّر كل افتراض.
نطاق المقال: موجّه إلى المستثمر الفردي أو المؤسسي أو الشركة التي تدرس تمويل شركة تقدّم منتجات أو خدمات ذكاء اصطناعي في السعودية أو الاستحواذ على حصة فيها. أما دراسة جدوى مشروع ذكاء اصطناعي تنفّذه بنفسك فتناولتها موسوعة جوجان في مقال مستقل بعنوان الذكاء الاصطناعي فرصة استثمارية: كيف تدرس جدوى مشروع ذكاء اصطناعي. المقال لا يتضمن تقديرات لحجم سوق الذكاء الاصطناعي أو مضاعفات تقييم الشركات، لعدم توفر مصدر رسمي منضبط لها نطمئن إليه.
هل هي شركة ذكاء اصطناعي، أم واجهة لنموذج يملكه غيرها؟
هذا السؤال يُطرح عادة بنبرة اتهام، وهو ليس كذلك. كثير من الشركات الناجحة تبني منتجها فوق نماذج لغوية يقدّمها مزوّدون عالميون عبر واجهات برمجية، وهذا اختيار هندسي مشروع. السؤال الاستثماري الحقيقي هو: أين تقع القيمة التي يدفع العميل مقابلها؟ فإن كانت في النموذج نفسه، فالشركة تبيع شيئًا لا تملكه ويمكن لمالكه أن ينافسها عليه. وإن كانت في سير العمل، أو التكامل مع أنظمة العميل، أو البيانات المتراكمة، أو المعرفة القطاعية، أو قناة التوزيع، فالنموذج مجرد مُدخل إنتاج قابل للاستبدال.
تحليل مهني: نقترح تصنيف الشركة في واحدة من أربع فئات قبل أي حديث عن التقييم:
| الفئة | وصفها | مصدر القيمة المحتمل | السؤال الحاسم |
|---|---|---|---|
| مُعيد بيع | يبيع اشتراكات أو رصيدًا في أداة طرف ثالث مع خدمة تركيب | العلاقة بالعميل والتنفيذ | ما الذي يمنع العميل من التعاقد مع المزوّد مباشرة؟ |
| واجهة رقيقة | واجهة استخدام وتعليمات جاهزة فوق نموذج عام | سهولة الاستخدام وسرعة الإطلاق | ماذا يبقى من المنتج لو أضاف المزوّد الميزة إلى منتجه؟ |
| منتج تطبيقي عميق | سير عمل قطاعي متكامل مع أنظمة العميل، يستخدم نموذجًا أو أكثر | التكامل، البيانات التشغيلية، تكلفة التحول عند العميل | كم يكلّف العميل أن يترك المنتج بعد سنة؟ |
| مطوّر نماذج أو بنية تحتية | يدرّب أو يضبط نماذج خاصة، أو يقدّم حوسبة أو أدوات | الملكية الفكرية، البيانات، الكفاءة التقنية | هل تتفوق نماذجه على البدائل المتاحة بتكلفة تبرر الإنفاق الرأسمالي؟ |
اختبار بسيط يمكنك طلبه من الإدارة: «اعرضوا لنا المنتج بعد استبدال النموذج الحالي بمزوّد آخر.» إن كانت الإجابة أن ذلك يحتاج أسابيع قليلة دون خسارة جوهرية في الجودة، فالشركة أقل اعتمادًا على مزوّد واحد، لكنها أيضًا تعترف بأن النموذج ليس مصدر تميّزها، ويجب أن تثبت التميز في مكان آخر. وإن كانت الإجابة أن المنتج لا يعمل إلا مع نموذج بعينه، فقد انتقل جزء من قيمة الشركة إلى مورّدها.
كيف تكسب الشركة المال، وهل وحدة التسعير متسقة مع وحدة التكلفة؟
في البرمجيات التقليدية تكون تكلفة خدمة مستخدم إضافي قريبة من الصفر، لذلك يصلح التسعير بالمقعد أو الاشتراك الثابت. في منتجات الذكاء الاصطناعي التوليدي تختلف المعادلة: كل سؤال أو مستند أو مكالمة يمر عبر النموذج يولّد تكلفة متغيرة. وعندما يُسعَّر المنتج باشتراك ثابت بينما تُدفع تكلفته بحسب الاستخدام، يصبح أكثر العملاء نشاطًا، وهم غالبًا أكثرهم رضًا، أقلهم ربحية.
| نموذج التسعير | يناسب متى؟ | الخطر الخفي |
|---|---|---|
| اشتراك ثابت لكل مستخدم أو منشأة | الاستخدام متوقع ومحدود | العملاء الكثيفو الاستخدام يأكلون الهامش |
| تسعير بحسب الاستخدام (مستند، دقيقة، معاملة) | التكلفة تتناسب مع الحجم | إيراد متقلب يصعب التنبؤ به، ومقاومة شرائية من بعض العملاء |
| اشتراك مع حصة استخدام وسعر للزيادة | معظم الحالات التجارية | يحتاج نظام قياس وفوترة دقيقًا |
| تسعير بالنتيجة (لكل مطالبة معالجة أو تذكرة مغلقة) | النتيجة قابلة للقياس بلا خلاف | نزاعات تعريف «النتيجة» وتأخر الاعتراف بالإيراد |
| مشاريع تنفيذ لمرة واحدة | تخصيص أو تكامل كبير | ليس إيرادًا متكررًا، وإن عُرض كذلك |
اطلب من الشركة جدولًا يربط كل خطة تسعير بمتوسط الاستخدام الفعلي لعملائها خلال آخر ستة أشهر على الأقل، ثم احسب تكلفة الخدمة لأعلى 10% من العملاء استخدامًا. إن كانت هذه الشريحة تحقق هامشًا سالبًا، فالنمو في هذه الشريحة تحديدًا يدمّر القيمة.
هل الإيراد المتكرر متكرر فعلًا؟
مصطلح «الإيراد السنوي المتكرر» (ARR) ليس معيارًا محاسبيًا ملزمًا، وكل شركة تحسبه بطريقتها. في شركات الذكاء الاصطناعي الناشئة تحديدًا، يختلط في هذا الرقم كثيرًا ما ليس متكررًا: تجارب إثبات المفهوم المدفوعة، ومشاريع التنفيذ، وعقود تجريبية مدتها ثلاثة أشهر، واستخدام شهر استثنائي مضروبًا في 12.
قائمة فحص الإيراد المتكرر:
- فصل الإيراد حسب طبيعته: اشتراك متعاقد عليه، استخدام متغير، خدمات تنفيذ، تجارب. لا يُحتسب إلا الأول، وجزء موثّق من الثاني، ضمن الإيراد المتكرر.
- مطابقة الإيراد بالعقود والفواتير والتحصيل: الإيراد الذي لم يُحصَّل من عميل حكومي أو شبه حكومي بعد شهور يختلف عن إيراد محصّل.
- مدة العقود وشروط الإنهاء: عقد سنوي يجوز للعميل إنهاؤه بإشعار شهري أقرب إلى الاشتراك الشهري.
- تحوّل التجارب إلى عقود: كم تجربة بدأت خلال آخر 12 شهرًا؟ وكم منها تحوّل إلى عقد مدفوع بالسعر الكامل؟ هذه النسبة أهم من عدد التجارب.
- صافي الاحتفاظ بالإيراد (NRR): إيراد مجموعة العملاء نفسها بعد سنة مقارنة ببدايتها، شاملًا التوسع والتقليص والإلغاء. إن كان أقل من 100% فالشركة تحتاج اكتساب عملاء جدد لمجرد البقاء في مكانها.
- تركّز العملاء: إن كان عميل واحد أو جهة واحدة تمثل حصة كبيرة من الإيراد، فالتقييم يجب أن يعكس احتمال فقدانه.
وعند مراجعة ادعاءات الطلب نفسها، أي الفرق بين «عملاء مهتمين» و«مشترين يدفعون»، فإن المنهج الذي يعرضه مقال كيف تثبت وجود مشترين حقيقيين وليس مجرد سوق كبير في موسوعة جوجان ينطبق هنا مباشرة: خطاب إبداء الاهتمام من جهة كبيرة ليس طلبًا، وتجربة مجانية ناجحة ليست عقدًا.
كم يكلّف تشغيل المنتج لكل عميل؟
هذا هو قلب التقييم. تكلفة الخدمة في شركة ذكاء اصطناعي تتكوّن عادة من:
- رسوم استخدام النموذج (الاستدلال): يسعّر المزوّدون الرئيسيون نماذجهم عبر الواجهات البرمجية بحسب عدد «الرموز» (tokens) المُدخلة والمُخرجة، وبأسعار مختلفة للمُدخل والمُخرج. صفحة الأسعار الرسمية لدى OpenAI تعرض الأسعار لكل مليون رمز مع أعمدة منفصلة للمُدخل والمُخرج والمُدخل المخزّن مؤقتًا، وصفحة Anthropic تعرض الأسعار لكل مليون رمز وتذكر خصمًا بنسبة 50% على المعالجة الدفعية (Batch) ومضاعفات خاصة للتخزين المؤقت للتعليمات (حقيقة موثقة، تاريخ الاطلاع: 12 نوفمبر 2026). لا ننقل هنا أسعار نماذج بعينها لأنها تتغير بسرعة؛ المطلوب أن يطلب المستثمر من الشركة فواتير المزوّد الفعلية لا تقديراتها.
- عوامل تضخيم الاستخدام: محاولات إعادة التوليد عند الخطأ، والسياقات الطويلة التي تُرسل مع كل طلب، والوكلاء (agents) الذين ينفذون عدة استدعاءات للنموذج لإنجاز مهمة واحدة. طلب واحد يراه العميل قد يعني عشرة استدعاءات خلف الستار.
- البنية السحابية: التخزين، وقواعد البيانات المتجهية، والمراقبة، والنسخ الاحتياطي، والاستضافة داخل المملكة إن اشترطها العميل.
- الحوسبة المخصصة إن كانت الشركة تشغّل نماذجها: وحدات معالجة رسومية محجوزة تُدفع تكلفتها سواء استُخدمت أم لا، فتصبح تكلفة ثابتة تعتمد ربحيتها على نسبة الإشغال.
- المراجعة البشرية: في التطبيقات الطبية والقانونية والمالية كثيرًا ما تُراجع مخرجات النموذج بشريًا. هذه تكلفة تشغيل حقيقية تُصنّف أحيانًا خطأً ضمن المصاريف الإدارية فيبدو الهامش الإجمالي أعلى مما هو عليه.
- التقييم والجودة: اختبارات دورية لدقة المخرجات عند كل تحديث للنموذج أو التعليمات.
تحليل مهني: اطلب «تكلفة الخدمة لكل عميل» شهريًا لآخر 12 شهرًا، مقسمة على هذه البنود. إن لم تستطع الشركة إنتاج هذا الجدول، فهي لا تعرف هامشها، وهذه نتيجة بحد ذاتها.
الهامش الإجمالي واقتصاديات العميل: الأرقام التي تكشف النمو الصحي
ثلاثة مؤشرات تحسم معظم النقاش:
- الهامش الإجمالي = (الإيراد − تكلفة الخدمة) ÷ الإيراد. المهم ليس قيمته اليوم فقط، بل اتجاهه: هل يتحسن مع الحجم بفضل التخزين المؤقت وتحسين التعليمات والتفاوض مع المزوّد، أم يتراجع لأن العملاء الجدد أكثر استخدامًا؟
- مدة استرداد تكلفة اكتساب العميل = تكلفة اكتساب العميل ÷ إجمالي الربح الشهري من العميل. تكلفة الاكتساب تشمل رواتب المبيعات والتسويق وتكلفة التجارب المجانية ووقت فريق التنفيذ قبل التوقيع، لا الإعلانات وحدها.
- قيمة العميل على مدى عمره ÷ تكلفة اكتسابه (LTV/CAC)، حيث تُحسب قيمة العميل من إجمالي الربح لا من الإيراد. الحساب على أساس الإيراد يضخّم النتيجة في شركة هامشها 50% إلى ضعف حقيقتها.
ولا تكتمل الصورة دون معدل الاحتفاظ: نسبة العملاء الذين يبقون بعد 6 و12 شهرًا، محسوبة لكل دفعة عملاء (cohort) على حدة. متوسط الاحتفاظ لكل العملاء يخفي أن الدفعات الأحدث قد تكون أضعف بكثير.
الاعتماد على المزوّدين: من يملك قرار التسعير؟
شركة تبني منتجها على نموذج مزوّد خارجي تواجه ثلاثة مخاطر مستقلة:
- تغيّر السعر: في الاتجاهين. انخفاض أسعار النماذج يحسّن الهامش، لكنه يخفض أيضًا حاجز الدخول أمام المنافسين. وارتفاع السعر، أو إلغاء خصم، أو تغيير طريقة احتساب الرموز، يضرب الهامش مباشرة.
- إيقاف النموذج: المزوّدون يوقفون نماذجهم القديمة وفق جداول معلنة. تنص صفحة سياسة إيقاف النماذج لدى Anthropic على إشعار لا يقل عن 60 يومًا قبل إيقاف النماذج المطروحة للعامة، وتذكر صفحة الإيقافات لدى OpenAI إشعارًا لا يقل عن ستة أشهر للنماذج المتاحة عامة ومددًا أقصر للنماذج التجريبية (حقيقة موثقة، تاريخ الاطلاع: 12 نوفمبر 2026). المعنى الاستثماري: كل منتج يجب أن يكون قادرًا على الانتقال إلى نموذج جديد وإعادة اختبار جودته خلال هذه المدة، وهذه تكلفة هندسية متكررة.
- تغيّر الشروط: حدود الاستخدام، وأماكن معالجة البيانات، وشروط استخدام بيانات العملاء. أي تغيير هنا قد يجعل المنتج غير مقبول لعميل حكومي أو منظَّم.
ما الذي يُطلب من الإدارة؟ نسبة تكلفة الخدمة المدفوعة لأكبر مزوّد، وخطة الانتقال إلى مزوّد بديل ومدة تنفيذها، ونتائج آخر انتقال فعلي بين نموذجين، وأي عقود مؤسسية أو التزامات حد أدنى مع المزوّدين.
البيانات: جودتها وحق استخدامها
كثير من الشركات تقدّم «بياناتنا الخاصة» بوصفها ميزتها التنافسية. ويجب فحص هذا الادعاء من زاويتين:
الجودة والتفرد: هل البيانات فعلًا غير متاحة للمنافسين؟ هل هي موسومة ومنظفة؟ وهل يوجد دليل قابل للقياس على أنها تحسّن أداء المنتج مقارنة بنموذج عام دون هذه البيانات؟
حق الاستخدام: وهنا يتحول السؤال من تقني إلى نظامي. نظام حماية البيانات الشخصية الصادر بالمرسوم الملكي رقم م/19 وتعديلاته بالمرسوم الملكي رقم م/148، والذي تشرف عليه الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا)، يحكم جمع البيانات الشخصية ومعالجتها والغرض منها. وقد صدرت لائحة نقل البيانات الشخصية خارج المملكة بقرار من رئيس سدايا ونُشرت في جريدة أم القرى في 7 سبتمبر 2023، وهي تجيز النقل بشروط، منها ألا يمس الأمن الوطني وأن يقتصر على الحد الأدنى من البيانات، وتشترط في حالات محددة إجراء تقويم للمخاطر (حقيقة موثقة).
تحليل مهني: هذا مهم لشركة ذكاء اصطناعي لأن إرسال مستندات أو محادثات تتضمن بيانات شخصية إلى نموذج مستضاف خارج المملكة قد يُعد نقلًا للبيانات خارجها. لذلك اطلب من الشركة: خريطة تدفق البيانات (أين تُعالج وتُخزن)، والأساس الذي تستند إليه في النقل، وشروط عقودها مع العملاء بشأن استخدام بياناتهم في تحسين المنتج أو تدريب النماذج، وسجل أي حوادث تسرّب. هذه أسئلة تستدعي رأي مستشار قانوني مختص في حماية البيانات؛ دور المحلل الاستثماري هو التأكد من وجود الإجابة وتقدير أثرها المالي إن كانت ناقصة، لا إصدار حكم قانوني.
التنظيم والأمن: ما الذي يجب أن يعرفه المستثمر دون أن يصبح محاميًا؟
إلى جانب نظام حماية البيانات، توجد مرجعيات سعودية رسمية يجدر بالمستثمر معرفة وجودها وطلب موقف الشركة منها:
- مبادئ أخلاقيات الذكاء الاصطناعي الصادرة عن سدايا (2023): سبعة مبادئ هي النزاهة والإنصاف، والخصوصية والأمن، والإنسانية، والمنافع الاجتماعية والبيئية، والموثوقية والسلامة، والشفافية والقابلية للتفسير، والمساءلة والمسؤولية، وتنطبق على الجهات العامة والخاصة وغير الربحية التي تطوّر أنظمة الذكاء الاصطناعي أو تستخدمها. وتصنّف المبادئ أنظمة الذكاء الاصطناعي بحسب مستوى المخاطر. السؤال الاستثماري: هل أجرت الشركة تقييمًا ذاتيًا لمنتجها وفق هذه المبادئ، وفي أي فئة مخاطر يقع؟
- إرشادات الذكاء الاصطناعي التوليدي الصادرة عن سدايا (يناير 2024) بنسختين للعموم وللجهات الحكومية، وتتناول مخاطر منها تسرّب البيانات، والمعلومات المضللة، والهلوسة، والتحيز. شركة تبيع للجهات الحكومية يجب أن تُظهر كيف يعالج منتجها هذه المخاطر.
- ضوابط الأمن السيبراني للحوسبة السحابية (CCC-2:2024) الصادرة عن الهيئة الوطنية للأمن السيبراني: يشمل نطاقها الجهات الحكومية، والجهات الخاصة التي تملك أو تشغّل أو تستضيف بنى تحتية وطنية حساسة، عند استخدامها الخدمات السحابية، ومقدّمي الخدمات السحابية لهذه الجهات. وتذكر الوثيقة أن ضوابط توطين البيانات نُقلت إلى مكتب إدارة البيانات الوطنية (حقيقة موثقة). إن كانت خطة نمو الشركة تقوم على عملاء حكوميين أو في البنى الحساسة، فمتطلبات الامتثال هذه تؤثر في تكلفة الاستضافة ومدة دورة البيع.
- الجهات التنظيمية القطاعية: منتج ذكاء اصطناعي في الصحة أو التمويل أو التأمين قد يخضع لاشتراطات الجهة المنظِّمة للقطاع. لا نسرد هذه الاشتراطات هنا لأنها تختلف بحسب النشاط، لكن غيابها عن خطة الشركة علامة تستحق السؤال.
تحليل مهني: المخاطر التنظيمية في هذا القطاع نادرًا ما تظهر كغرامة مفاجئة، وغالبًا ما تظهر كدورة بيع أطول، أو عميل كبير يرفض التوقيع، أو تكلفة استضافة أعلى من المخطط. لذلك تُدرج في النموذج المالي كافتراضات قابلة للقياس لا كفقرة نصية في ملحق المخاطر.
متى يدعم النمو السريع الاستثمار، ومتى يخفي ضعف اقتصاديات الوحدة؟
النمو السريع يدعم القرار الاستثماري عندما تتحقق معه ثلاثة أمور: هامش إجمالي مستقر أو متحسن، ومدة استرداد تكلفة الاكتساب ثابتة أو تقصر، واحتفاظ الدفعات الأحدث لا يقل عن احتفاظ الدفعات الأقدم.
ويخفي النمو ضعف الاقتصاديات في أنماط متكررة:
- نمو ممول بالدعم: أرصدة سحابية مجانية أو خصومات تأسيسية من المزوّد تخفض التكلفة مؤقتًا. اسأل: كم سيكون الهامش بعد انتهاء الأرصدة؟
- نمو بالتجارب: عدد كبير من التجارب يُعرض كقاعدة عملاء.
- نمو بالعميل الكثيف: عملاء جدد يستخدمون المنتج أكثر من السابقين بالسعر نفسه.
- نمو بالخصومات: أسعار تأسيسية لا يُعرف إن كانت ستُرفع عند التجديد دون خسارة العملاء.
الأداة العملية: بطاقة تقييم اقتصاديات شركة ذكاء اصطناعي
صُممت البطاقة التالية لتُستخدم في جلسة مراجعة مع إدارة الشركة. لكل بُعد سؤال، والدليل المطلوب، وعلامات القبول والتحذير، ووزن مقترح. الأوزان والحدود تحليل مهني قابل للتعديل بحسب مرحلة الشركة وقطاعها، وليست معيارًا رسميًا.
| # | البُعد | السؤال الجوهري | الدليل المطلوب | علامة مطمئنة | علامة تحذير | الوزن المقترح |
|---|---|---|---|---|---|---|
| 1 | مصدر القيمة | ماذا يبقى لو أتاح المزوّد الميزة مجانًا؟ | عرض حي، تحليل منافسين، تكلفة تحوّل العميل | تكامل عميق وبيانات تشغيلية وسير عمل قطاعي | واجهة فوق نموذج عام بلا تكامل | 15% |
| 2 | جودة الإيراد المتكرر | كم من الإيراد متعاقد عليه ومتكرر ومحصّل؟ | العقود، الفواتير، كشوف التحصيل | فصل واضح بين الاشتراك والتنفيذ والتجارب | ARR محسوب من شهر استثنائي أو يشمل التجارب | 15% |
| 3 | اتساق التسعير مع التكلفة | هل تكسب الشركة من أكثر عملائها استخدامًا؟ | الاستخدام والتكلفة لكل شريحة عملاء | حصص استخدام وسعر للزيادة | اشتراك ثابت مع استخدام غير محدود | 10% |
| 4 | تكلفة الخدمة والهامش | ما تكلفة الخدمة لكل عميل شهريًا وما اتجاهها؟ | فواتير المزوّدين والسحابة، تكلفة المراجعة البشرية | هامش مستقر أو متحسن مع الحجم | هامش يتراجع مع النمو، أو لا يُعرف | 15% |
| 5 | الاكتساب والاحتفاظ | متى تُسترد تكلفة الاكتساب؟ وما الاحتفاظ لكل دفعة؟ | تحليل الدفعات، مصاريف المبيعات والتسويق | استرداد مستقر واحتفاظ ثابت عبر الدفعات | دفعات أحدث أضعف، أو LTV محسوب من الإيراد | 15% |
| 6 | الاعتماد على المزوّد | ما حصة أكبر مزوّد من التكلفة؟ وكم يستغرق الانتقال؟ | العقود، خطة بديلة، سجل آخر انتقال بين نماذج | انتقال مجرّب خلال مدة إشعار الإيقاف | مزوّد واحد بلا خطة بديلة | 10% |
| 7 | البيانات وحقوقها | هل تملك الشركة حق استخدام بياناتها، وأين تُعالج؟ | خريطة تدفق البيانات، شروط العقود، الأساس النظامي للنقل | توثيق كامل ومراجعة قانونية مختصة | بيانات عملاء تُستخدم في التدريب دون نص تعاقدي | 10% |
| 8 | الامتثال والأمن | هل يقف المنتج أمام متطلبات عملائه المستهدفين؟ | تقييم ذاتي وفق مبادئ سدايا، متطلبات العملاء الحكوميين والقطاعيين | متطلبات محددة ومكلفة في النموذج المالي | خطة بيع حكومية دون معالجة الاستضافة والأمن | 10% |
طريقة الاستخدام: أعطِ كل بُعد درجة من 1 إلى 5 بناءً على الدليل المقدَّم لا على إجابة الإدارة الشفهية، ثم اضرب في الوزن. لكن لا تكتفِ بالمجموع: أي بُعد يحصل على 1 في البنود 2 أو 4 أو 7 يُعامل كمانع للاستثمار حتى يُعالج، مهما كانت الدرجة الكلية.
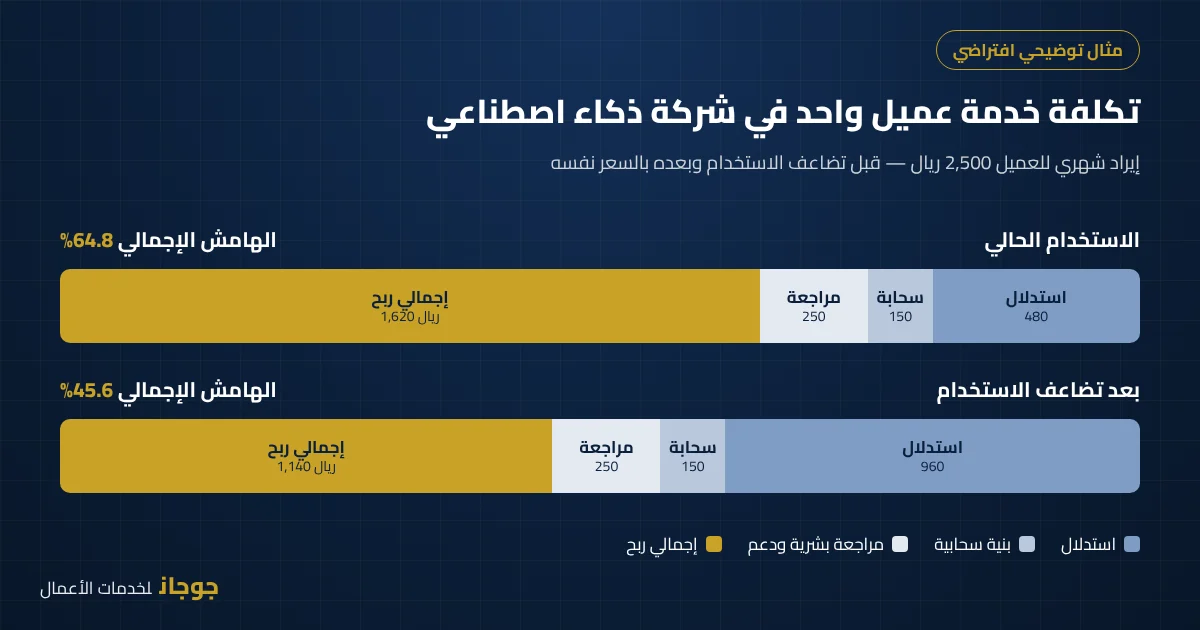
مثال توضيحي افتراضي: كيف تتحرك اقتصاديات الوحدة؟
تنبيه: هذا مثال توضيحي افتراضي بالكامل. الشركة والأرقام مصطنعة لأغراض تعليمية، ولا تمثل شركة حقيقية ولا متوسطات سوقية.
الافتراضات: شركة تقدّم منتجًا لمعالجة المستندات الطبية بالعربية للعيادات. لديها 120 عميلًا يدفع كل منهم 2,500 ريال شهريًا (إيراد شهري متكرر 300,000 ريال). يعالج العميل في المتوسط 4,000 مستند شهريًا بتكلفة استدلال افتراضية 0.12 ريال للمستند (480 ريالًا)، إضافة إلى 150 ريالًا للبنية السحابية و250 ريالًا للمراجعة البشرية والدعم المخصصين لكل عميل. تكلفة اكتساب العميل 18,000 ريال، ومعدل الإلغاء الشهري 2.5% (أي عمر متوسط 40 شهرًا).
| السيناريو | تكلفة الخدمة الشهرية للعميل (ريال) | الهامش الإجمالي | مدة استرداد تكلفة الاكتساب (شهر) | قيمة العميل من إجمالي الربح (ريال) | LTV/CAC |
|---|---|---|---|---|---|
| الأساس | 880 | 64.8% | 11.1 | 64,800 | 3.6 |
| ارتفاع تكلفة الاستدلال 50% | 1,120 | 55.2% | 13.0 | 55,200 | 3.07 |
| تضاعف الاستخدام بالسعر نفسه | 1,360 | 45.6% | 15.8 | 45,600 | 2.53 |
| ارتفاع الإلغاء الشهري إلى 4% | 880 | 64.8% | 11.1 | 40,500 | 2.25 |
طريقة الحساب: إجمالي الربح الشهري = 2,500 − تكلفة الخدمة؛ مدة الاسترداد = 18,000 ÷ إجمالي الربح الشهري؛ قيمة العميل = إجمالي الربح الشهري ÷ معدل الإلغاء الشهري (دون خصم، للتبسيط).
ما الذي يعلّمه المثال؟ تضاعف استخدام العملاء، وهو ما تحتفل به الشركة عادة بوصفه «تفاعلًا مرتفعًا»، يخفض الهامش نحو 19 نقطة مئوية في هذا المثال لأن السعر ثابت والتكلفة متغيرة. أما ارتفاع الإلغاء فلا يمس الهامش ولا مدة الاسترداد، لكنه يخفض قيمة العميل بنحو 37.5%؛ لذلك لا يكفي مؤشر واحد.
نموذج تقييم مبسط بافتراضات معلنة
تنبيه: نموذج توضيحي افتراضي للتعليم، وليس تقييمًا لشركة حقيقية ولا توصية استثمارية. يستند إلى المثال السابق ويقدّر قيمة المنشأة بخصم التدفقات النقدية الحرة لخمس سنوات ثم قيمة نهائية.
الافتراضات المشتركة (فرضيات): - الإيراد السنوي المتكرر في البداية: 3.6 مليون ريال. - المصاريف التشغيلية (مبيعات وتسويق وتطوير وإدارة) كنسبة من الإيراد: 80% ثم 65% ثم 52% ثم 42% ثم 35% في السنوات من 1 إلى 5. - التدفق النقدي الحر = الإيراد × (الهامش الإجمالي − نسبة المصاريف التشغيلية)، دون إنفاق رأسمالي جوهري (نموذج سحابي)، وقبل الزكاة والضرائب وتغيرات رأس المال العامل، للتبسيط. - معدل خصم 30% يعكس مخاطر شركة ناشئة في هذا المثال تحديدًا، وليس معدلًا سوقيًا مرجعيًا. - نمو نهائي بعد السنة الخامسة 3%.
السيناريوهات: - أ — الأساس: نمو الإيراد 60% ثم 45% ثم 35% ثم 25% ثم 15%، وهامش إجمالي 65% ثابت. - ب — صدمة تكلفة المزوّد: النمو نفسه، لكن الهامش ينخفض إلى 55% من السنة الثانية. - ج — ضعف الاحتفاظ: نمو أبطأ (40% ثم 30% ثم 22% ثم 15% ثم 10%) وهامش 65%.
| البند (مليون ريال) | أ — الأساس | ب — صدمة المزوّد | ج — ضعف الاحتفاظ |
|---|---|---|---|
| إيراد السنة الخامسة | 16.21 | 16.21 | 10.11 |
| التدفق الحر: السنة 1 | −0.86 | −0.86 | −0.76 |
| التدفق الحر: السنة 2 | 0.00 | −0.84 | 0.00 |
| التدفق الحر: السنة 3 | 1.47 | 0.34 | 1.04 |
| التدفق الحر: السنة 4 | 3.24 | 1.83 | 2.11 |
| التدفق الحر: السنة 5 | 4.86 | 3.24 | 3.03 |
| القيمة الحالية لتدفقات السنوات الخمس | 2.45 | 0.51 | 1.45 |
| القيمة الحالية للقيمة النهائية | 4.99 | 3.33 | 3.11 |
| قيمة المنشأة التقديرية | 7.44 | 3.84 | 4.56 |
إذا رجّح المستثمر السيناريو الأساسي بنسبة 50% والسيناريوهين الآخرين بنسبة 25% لكل منهما (ترجيح افتراضي)، تكون القيمة المرجحة نحو 5.82 مليون ريال.
ثلاث قراءات من النموذج (تحليل مهني):
- عشر نقاط في الهامش الإجمالي تكاد تُنصف القيمة. انخفاض الهامش من 65% إلى 55%، مع بقاء النمو كما هو، خفّض قيمة المنشأة من 7.44 إلى 3.84 مليون ريال. لذلك فإن التفاوض على سعر الاستثمار دون فحص تكلفة الاستدلال هو تفاوض على رقم لا يعرفه أي من الطرفين.
- القيمة النهائية تمثل نحو ثلثي القيمة في السيناريو الأساسي (4.99 من 7.44)، أي أن معظم القيمة يعتمد على افتراضات ما بعد السنة الخامسة. هذا طبيعي في الشركات الناشئة، لكنه يعني أن التقييم حساس جدًا لمعدل الخصم والنمو النهائي، ويجب عرضه كنطاق لا كرقم واحد.
- قيمة المنشأة ليست سعر الصفقة. السعر يتحدد بالتفاوض وهيكل الحصة وحقوق الأولوية والديون والنقد المتاح، وهذه مسائل تحتاج مستشارًا قانونيًا ومحاسبًا مختصًا.
لمن يريد إعادة بناء الحساب بأرقامه الخاصة، تتيح موسوعة جوجان حاسبة صافي القيمة الحالية ومعدل العائد الداخلي بصيغة Excel، ويمكن إدخال التدفقات النقدية لكل سيناريو فيها.
أخطاء تفكير شائعة عند تقييم شركات الذكاء الاصطناعي
- الخلط بين جودة العرض التقني وجودة الأعمال: عرض حي مبهر يثبت أن التقنية تعمل، لا أن أحدًا سيدفع ثمنها بهامش مربح.
- حساب قيمة العميل من الإيراد: يضخّم النتيجة بمقدار مقلوب الهامش.
- افتراض أن تكلفة النماذج ستنخفض دائمًا: قد يحدث ذلك، لكن العملاء يميلون إلى استخدام نماذج أحدث وأغلى وسياقات أطول، فلا ينخفض الإنفاق الفعلي بالضرورة. ابنِ النموذج على الفواتير الفعلية، واختبر الانخفاض كسيناريو لا كأساس.
- معاملة أرصدة المزوّد المجانية كتوفير دائم.
- اعتبار الالتزام النظامي مسألة لاحقة: في المبيعات الحكومية والقطاعات المنظَّمة، الامتثال شرط للبيع لا تحسين بعده.
- قياس الاحتفاظ بمتوسط عام بدلًا من تحليل كل دفعة عملاء.
متى لا تكفي المعلومات المنشورة لاتخاذ القرار؟
المعلومات العامة، من صفحات أسعار المزوّدين إلى الوثائق التنظيمية، تكفي لبناء الأسئلة الصحيحة، لكنها لا تكفي للإجابة عنها. تحتاج إلى بيانات من داخل الشركة في الحالات التالية:
- عندما يتجاوز حجم الاستثمار قدرتك على تحمّل خسارته كاملًا، فلا بد من فحص الفواتير والعقود وكشوف التحصيل، لا العروض.
- عندما يقوم جزء كبير من خطة النمو على عملاء حكوميين أو قطاعات منظَّمة.
- عندما تعالج الشركة بيانات صحية أو مالية أو بيانات أطفال، أو تنقل بيانات شخصية خارج المملكة.
- عندما تكون حصة أكبر مزوّد من تكلفة الخدمة كبيرة دون عقد مؤسسي.
- عندما تختلف أرقام الإيراد المتكرر في العرض عن القوائم المالية.
في هذه الحالات يصبح الفحص النافي للجهالة، بمكوناته التجارية والمالية والتقنية والقانونية، شرطًا قبل التوقيع، مع إسناد الجوانب القانونية والضريبية والمحاسبية إلى مختصين مرخصين.
أسئلة المستثمرين
هل الشركة التي تستخدم نموذج طرف ثالث أقل قيمة من شركة تطوّر نموذجها الخاص؟
ليس بالضرورة. تطوير نموذج خاص يرفع التكلفة الرأسمالية والمخاطر التقنية، ولا يُترجم إلى قيمة إلا إذا تفوّق على البدائل المتاحة بتكلفة مبررة. المعيار هو أين تقع القيمة التي يدفع العميل مقابلها، وهل تبقى إذا تغيّر المزوّد.
ما الهامش الإجمالي «الجيد» لشركة ذكاء اصطناعي؟
لا نعتمد هنا رقمًا مرجعيًا لعدم وجود مصدر رسمي منضبط له في السوق السعودية. الأهم من الرقم المطلق اتجاهه مع النمو، وقدرته على الصمود أمام سيناريوهات ارتفاع التكلفة وتضاعف الاستخدام، كما في المثال التوضيحي أعلاه.
كيف أتحقق من تكلفة الاستدلال دون خبرة تقنية؟
اطلب فواتير المزوّدين والسحابة لآخر 12 شهرًا، وقارن إجماليها بعدد العملاء والاستخدام في الفترة نفسها. إن كانت التكلفة لكل عميل الناتجة عن الفواتير تختلف جوهريًا عما في العرض، فاطلب تفسيرًا مكتوبًا.
هل يلزم أن تستضيف الشركة بياناتها داخل المملكة؟
يعتمد ذلك على نوع البيانات والعملاء والقطاع. نقل البيانات الشخصية خارج المملكة تحكمه لائحة نقل البيانات الشخصية خارج المملكة، وتخضع الخدمات السحابية للجهات الحكومية والبنى الوطنية الحساسة لضوابط الهيئة الوطنية للأمن السيبراني ومتطلبات مكتب إدارة البيانات الوطنية. الحكم في حالة بعينها يحتاج مستشارًا قانونيًا مختصًا.
هل مبادئ أخلاقيات الذكاء الاصطناعي الصادرة عن سدايا ملزمة؟
تنطبق المبادئ على الجهات العامة والخاصة وغير الربحية التي تطوّر أنظمة الذكاء الاصطناعي أو تستخدمها، وتربط متطلباتها بمستوى مخاطر النظام. تحديد طبيعة الالتزام لمنتج بعينه مسألة يُرجع فيها إلى النص الرسمي وإلى مختص قانوني. ومن منظور استثماري، شركة لم تُجرِ تقييمًا ذاتيًا وفقها ستواجه أسئلة صعبة من عملائها المؤسسيين.
متى أعتبر النمو السريع علامة إيجابية؟
عندما يرافقه هامش مستقر أو متحسن، ومدة استرداد ثابتة أو أقصر لتكلفة الاكتساب، واحتفاظ لا يضعف في الدفعات الأحدث. النمو مع تراجع أحد هذه المؤشرات يحتاج تفسيرًا قبل التمويل.
هل يمكن الاعتماد على مضاعفات تقييم شركات مماثلة؟
المضاعفات المنشورة في الأخبار عن جولات تمويل خاصة غالبًا لا تكشف هيكل الصفقة ولا اقتصاديات الشركة، فلا تصلح وحدها مرجعًا. نموذج قائم على اقتصاديات الوحدة وسيناريوهات معلنة، كالمثال أعلاه، يعطي أساسًا أوضح للتفاوض.
الخلاصة
الاستثمار في شركة ذكاء اصطناعي هو في جوهره استثمار في قدرتها على تحويل تكلفة حوسبة متغيرة يملك غيرها قرار تسعيرها إلى إيراد متكرر بهامش يصمد. ابدأ بتحديد مصدر القيمة، ثم افصل الإيراد المتكرر الحقيقي عن التجارب والمشاريع، واحسب تكلفة الخدمة لكل عميل من الفواتير لا من العروض، واختبر الهامش أمام ارتفاع الأسعار وتضاعف الاستخدام، وراجع حقوق البيانات والامتثال كجزء من النموذج المالي لا كملحق. استخدم بطاقة التقييم أعلاه لتوجيه الحوار مع الإدارة، والنموذج المبسط لترى أي افتراض يحرّك القيمة أكثر من غيره، ثم ركّز فحصك عليه.
إذا كنت تدرس تمويل شركة ذكاء اصطناعي أو الدخول في شراكة معها وتحتاج إلى من يرتّب الفرصة ومعايير المقارنة ويحدد الافتراضات التي يجب اختبارها قبل القرار، فإن خدمة الاستشارات الاستثمارية لدى جوجان للاستشارات ودراسات الجدوى تتناول هذه المرحلة، ويمكن الاستعانة بخدمة دراسات السوق عند الحاجة إلى اختبار الطلب في القطاع الذي تستهدفه الشركة. أما الجوانب القانونية والضريبية والمحاسبية للصفقة فتبقى من اختصاص المستشارين المرخصين فيها.
إعداد: قسم الدراسات والاستشارات في شركة جوجان لخدمات الأعمال.
المحتوى تحليلي تعليمي عام، ولا يُعد توصية استثمارية أو رأيًا قانونيًا.
آخر تحقق من المعلومات: 12 نوفمبر 2026
المصادر
- الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا) — مبادئ أخلاقيات الذكاء الاصطناعي (سبتمبر 2023): https://sdaia.gov.sa/en/SDAIA/about/Documents/ai-principles.pdf
- سدايا — إرشادات الذكاء الاصطناعي التوليدي للعموم والجهات الحكومية (يناير 2024): https://sdaia.gov.sa/en/SDAIA/about/Files/GenerativeAIPublicEN.pdf
- سدايا — منصة حماية البيانات الشخصية: https://dgp.sdaia.gov.sa/
- جريدة أم القرى — لائحة نقل البيانات الشخصية خارج المملكة (7 سبتمبر 2023): https://www.uqn.gov.sa/details?p=23597
- جريدة أم القرى — قرار الموافقة على لائحة نقل البيانات الشخصية خارج المملكة: https://www.uqn.gov.sa/details?p=23596
- الهيئة الوطنية للأمن السيبراني — ضوابط الأمن السيبراني للحوسبة السحابية CCC-2:2024: https://cdn.nca.gov.sa/api/files/public/upload/6d5408a3-d8e6-4e96-963b-2c7198e5b7c2_CCC-2-2024-EN-.pdf
- OpenAI — صفحة أسعار الواجهة البرمجية (تاريخ الاطلاع 12 نوفمبر 2026): https://developers.openai.com/api/docs/pricing
- OpenAI — صفحة إيقاف النماذج (تاريخ الاطلاع 12 نوفمبر 2026): https://developers.openai.com/api/docs/deprecations
- Anthropic — صفحة الأسعار (تاريخ الاطلاع 12 نوفمبر 2026): https://platform.claude.com/docs/en/about-claude/pricing
- Anthropic — سياسة إيقاف النماذج (تاريخ الاطلاع 12 نوفمبر 2026): https://platform.claude.com/docs/en/about-claude/model-deprecations
ما هي دراسة الجدوى؟
أهم البيانات المطلوبة لإعداد دراسة الجدوى
كيف تتم عملية إعداد دراسة الجدوى؟
- جمع بيانات المشروع: تحديد فكرة المشروع وموقعه وطاقته ومتطلبات الجهة المستهدفة.
- دراسة السوق: تحليل العرض والطلب والمنافسين والأسعار في السوق المستهدف.
- الدراسة الفنية والمالية: تقدير التكاليف الاستثمارية والتشغيلية والإيرادات ومؤشرات الربحية.
- التقرير والتوصيات: تسليم الدراسة النهائية بالنتائج والتوصيات وفق متطلبات الجهة المستهدفة.
كيف تختار مكتب دراسات جدوى موثوقًا؟
ابحث عن مكتب لديه سجل تجاري وترخيص ساريان، وشهادات جودة يمكن التحقق منها، وخبرة في قطاع مشروعك وفي متطلبات الجهة التي ستُقدَّم إليها الدراسة. ويجب أن يوضح المكتب منذ البداية منهجيته والافتراضات المالية ونطاق العمل والمخرجات والمدة.
دقة الافتراضات المالية ليست تفصيلًا صغيرًا؛ فقد يؤدي افتراض غير واقعي إلى قرار استثماري خاطئ أو إلى رفض الدراسة من الجهة المستهدفة.
أسئلة شائعة
هل دراسة الجدوى مخصصة أم نموذج جاهز؟
تُعدّ الدراسة خصيصًا لمشروعك وفق طبيعته ومتطلبات الجهة المستهدفة، وليست نموذجًا جاهزًا.
كم تستغرق دراسة الجدوى؟
تختلف المدة حسب حجم المشروع وقطاعه ومتطلبات الجهة المستهدفة، وتُحدَّد بدقة بعد مراجعة بيانات المشروع.
ما البيانات المطلوبة لبدء دراسة الجدوى؟
فكرة المشروع وموقعه والطاقة المتوقعة، ومتطلبات الجهة المستهدفة إن وجدت.