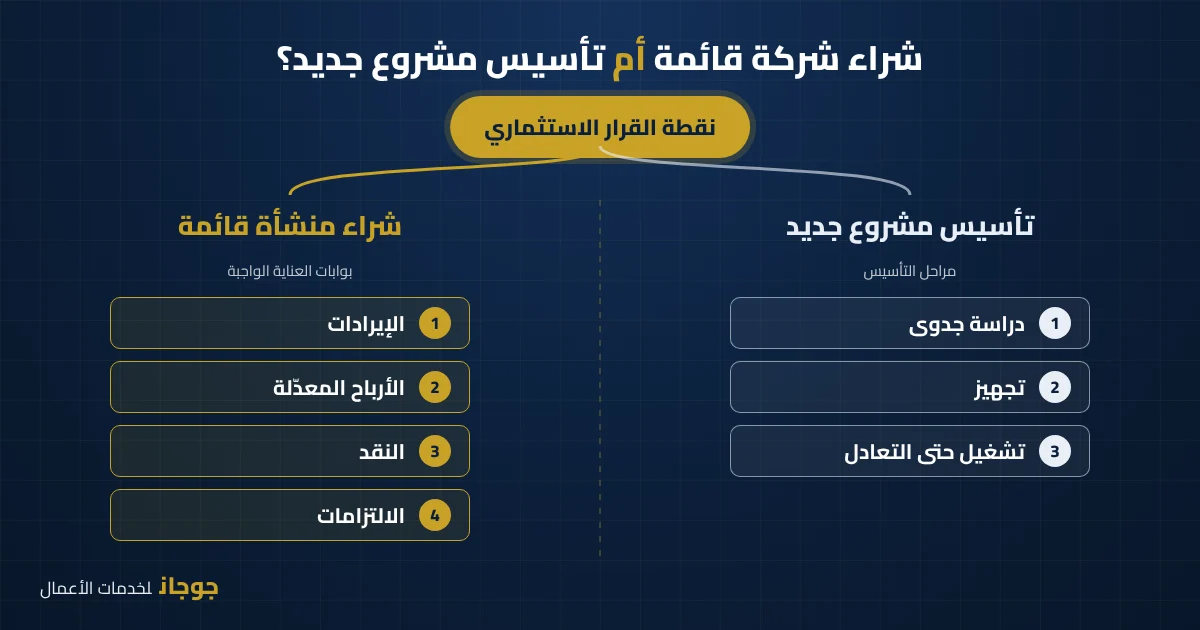
البائع يعرض عليك ماضي الشركة: قوائم مالية لسنوات سابقة، وقائمة عملاء، ومعدات تعمل. أما أنت فتدفع ثمن مستقبلها: الإيرادات التي ستتحقق بعد خروج المالك، والأرباح التي ستبقى بعد تصحيح البنود الاستثنائية، والنقد الذي سيدخل حسابك فعلًا. الجواب المختصر: شراء شركة قائمة يكون أفضل من التأسيس عندما تكون الإيرادات متكررة وقابلة للانتقال إليك، والأرباح المعدّلة تبرر السعر، والالتزامات معروفة ويمكن تحميلها على الصفقة. والتأسيس يكون أفضل عندما يكون ما ستشتريه في الحقيقة اسمًا وعلاقات شخصية مرتبطة بالبائع، أو عندما تتجاوز تكلفة إصلاح الشركة القائمة تكلفة بناء مشروع جديد بالمواصفات التي تريدها. والطريق الوحيد للتمييز بين الحالتين هو عناية واجبة منظمة قبل التوقيع، لا بعده.
هذا الدليل تحليلي استشاري يغطي الجانبين التجاري والمالي. الجوانب القانونية والضريبية تُذكر فيه بقدر ما تؤثر على القرار الاستثماري، مع تحديد المواضع التي يجب فيها إشراك محامٍ أو محاسب مختص، ولا يقدّم فيها رأيًا قاطعًا.
ما الذي تشتريه فعلًا عندما تشتري «شركة قائمة»؟
السؤال الأول ليس «كم السعر؟» بل «ما الذي سينتقل إليّ؟». في الممارسة توجد صيغتان رئيسيتان، ولكل منهما أثر مختلف على المخاطر:
| الصيغة | ما الذي ينتقل | الأثر على المشتري (تحليل مهني) |
|---|---|---|
| شراء الحصص أو الأسهم في الشركة | الكيان القانوني نفسه بكل ما له وما عليه | تنتقل العقود والتراخيص عادةً مع الكيان، لكن تنتقل معه أيضًا الالتزامات السابقة، المعلوم منها وغير المعلوم |
| شراء الأصول أو النشاط | أصول ونشاط محدد يُنقل إلى كيان المشتري | يمكن نظريًا اختيار ما تشتريه، لكن بعض العقود والتراخيص والعمالة لا تنتقل تلقائيًا وتحتاج إجراءات منفصلة |
وفي حالة المؤسسة الفردية تحديدًا، يوضح دليل وزارة التجارة لخدمة نقل ملكية السجل التجاري للمؤسسة الفردية (آخر تحديث 22/06/2025) أن النقل يتم إلكترونيًا عبر منصة المركز السعودي للأعمال، وأن المالك الجديد يقبل الطلب مع تعهّد بنقل جميع الالتزامات المتعلقة بحساب المالك الحالي (وزارة التجارة — دليل الخدمة). حقيقة موثقة. معنى ذلك عمليًا أن «شراء المؤسسة» قد يعني شراء التزاماتها أيضًا، ولذلك يسبق الفحصُ التوقيع على النقل.
أما في الشركات، فيحكم نقل الحصص والأسهم نظام الشركات الصادر بالمرسوم الملكي رقم (م/132) وتاريخ 1/12/1443هـ وعقد تأسيس الشركة أو نظامها الأساس، وقد تتضمن هذه الوثائق قيودًا أو حقوق أولوية لبقية الشركاء. تحديد الصيغة المناسبة وأثرها النظامي قرار يُتخذ مع محامٍ مختص؛ ودور التحليل الاستثماري هنا هو إظهار ما الذي يتغير في المخاطر والقيمة بين الصيغتين.
متى يكون الشراء أذكى من التأسيس، ومتى يكون العكس؟
لا توجد إجابة عامة. ما يوجد هو مجموعة شروط، إذا اجتمع أغلبها مالت الكفة إلى أحد الخيارين. الجدول التالي تحليل مهني وليس قاعدة نظامية:
| العامل | يرجّح الشراء عندما… | يرجّح التأسيس عندما… |
|---|---|---|
| الوقت إلى السوق | يكون التأخير مكلفًا، والترخيص والتجهيز يستغرقان وقتًا طويلًا | لا تكون هناك نافذة زمنية ضاغطة |
| مصدر الإيرادات | تكون الإيرادات مرتبطة بعقود أو بمنظومة تشغيل، لا بشخص البائع | تكون الإيرادات قائمة على علاقات المالك الشخصية |
| الأصول | تكون المعدات بحالة جيدة وتخدم خطتك | تحتاج إلى تقنية أو طاقة إنتاجية مختلفة عما هو موجود |
| الموقع | يكون موقع المنشأة نفسه ميزة يصعب تكرارها | يكون الموقع الحالي قيدًا على التوسع أو الوصول إلى العملاء |
| الالتزامات | تكون معروفة وموثقة ويمكن خصمها من السعر | تكون غامضة أو يصعب قياسها |
| الثقافة والفريق | يكون الفريق قادرًا على العمل دون المالك | يعتمد التشغيل على المالك أو على أفراد قد يغادرون |
| السعر | يقترب السعر من قيمة الأرباح المعدّلة | يتضمن السعر علاوة على «سمعة» لا تظهر في الأرقام |
وعندما يكون الموقع عاملًا حاسمًا، فإن شراء شركة قائمة يعني أيضًا شراء موقعها. في هذه الحالة يفيد مقارنة الموقع المعروض ببدائله بمنهجية واضحة، كما في دليل الموسوعة: الرياض أم جدة أم الدمام؟ كيف تختار الموقع الأنسب لمشروعك.
هل الإيرادات حقيقية ومتكررة؟
ليست كل الإيرادات متساوية في القيمة. إيراد يتكرر كل شهر بعقد سنوي يختلف عن إيراد جاء من مناقصة واحدة لن تتكرر. والأسئلة التي تفصل بينهما:
- هل تتطابق الإيرادات المعلنة مع مصادر مستقلة؟ قارن القوائم المالية بالإقرارات الضريبية المقدمة، وبكشوف الحسابات البنكية، وبالفواتير الإلكترونية. الفروقات غير المفسرة إشارة تستحق التوقف.
- ما نسبة الإيراد المتكرر؟ صنّف الإيرادات إلى: عقود سارية ومتجددة، عملاء متكررين دون عقد، إيرادات لمرة واحدة.
- هل يتراجع الإيراد شهريًا رغم ثبات المجموع السنوي؟ المجموع السنوي قد يخفي اتجاهًا هابطًا في الأشهر الأخيرة، وهي تحديدًا الأشهر التي يسبق فيها البائع قراره بالبيع.
- هل الأسعار مستدامة؟ خصومات مؤقتة أو أسعار تفضيلية لعملاء مرتبطين بالبائع قد تختفي بعد انتقال الملكية.
هل الربح المعلن هو الربح الذي ستحصل عليه؟
هذا جوهر ما يُعرف بتحليل «جودة الأرباح». الربح في القوائم المالية للشركات الصغيرة والمتوسطة يتأثر كثيرًا بقرارات المالك: راتب لا يتقاضاه، أو إيجار تفضيلي من قريب، أو مصروفات شخصية محمّلة على الشركة. المطلوب هو «ربح معدّل» يعكس ما ستراه أنت بعد الشراء.
مثال توضيحي افتراضي — جميع الأرقام مفترضة للتعليم فقط ولا تمثل منشأة حقيقية:
الافتراضات: صافي الربح المعلن في آخر سنة 1,200,000 ريال؛ المالك يدير الشركة دون راتب، وتكلفة مدير بديل في السوق مفترضة بـ 360,000 ريال سنويًا؛ عقد لمرة واحدة ساهم بربح 250,000 ريال؛ المبنى مستأجر من قريب للبائع بإيجار أقل من السوق بفرق مفترض 150,000 ريال سنويًا؛ مصروف قانوني استثنائي لن يتكرر قيمته 80,000 ريال؛ البائع يطلب سعرًا يساوي 4 أضعاف صافي الربح المعلن.
| البند | الأثر (ريال) |
|---|---|
| صافي الربح المعلن | 1,200,000 |
| خصم: راتب مدير بديل | (360,000) |
| خصم: ربح العقد غير المتكرر | (250,000) |
| خصم: فرق الإيجار عند انتقاله لسعر السوق | (150,000) |
| إضافة: مصروف قانوني استثنائي | 80,000 |
| الربح المعدّل | 520,000 |
بالمضاعف نفسه الذي يطلبه البائع (4 أضعاف)، يصبح السعر المكافئ للربح المعدّل 2,080,000 ريال بدلًا من 4,800,000 ريال. الفرق لا يعني أن السعر «الصحيح» هو 2,080,000؛ فالمضاعف نفسه فرضية تحتاج تبريرًا، والتقييم الرسمي له جهة مختصة (انظر قسم «قيمة المنشأة ليست سعر الصفقة»). الدرس هو أن التفاوض على السعر قبل تعديل الأرباح تفاوض على رقم خاطئ.
لاختبار القوائم نفسها بالنسب المالية على ثلاث سنوات، يمكن استخدام أداة التحليل المالي ونسب القوائم المالية المجانية في موسوعة جوجان.
هل يتحول الربح إلى نقد؟
شركة رابحة على الورق قد تحتاج تمويلًا مستمرًا من مالكها لأن أرباحها محبوسة في الذمم المدينة والمخزون. افحص:
- متوسط فترة التحصيل واتجاهها، وأعمار الذمم المدينة، ونسبة الديون المتأخرة لأكثر من سنة.
- المخزون: هل هو قابل للبيع فعلًا أم يتضمن أصنافًا راكدة مقيمة بالتكلفة؟
- الفرق بين صافي الربح والتدفق النقدي التشغيلي لعدة سنوات. فجوة متسعة باستمرار تحتاج تفسيرًا.
- رأس المال العامل اللازم للتشغيل الطبيعي: هذا رقم يجب أن تتسلم الشركة وهو متوفر فيها، لا أن تضطر لضخّه بعد الشراء. في كثير من الصفقات يُتفق على مستوى مرجعي لرأس المال العامل ويُعدّل السعر بحسب الانحراف عنه، وصياغة هذا البند في العقد عمل المحامي والمحاسب.
من هم العملاء الذين يقوم عليهم هذا الدخل؟
تركز الإيرادات خطر لا يظهر في قائمة الدخل. إذا كان عميل واحد أو ثلاثة عملاء يمثلون جزءًا كبيرًا من الإيرادات، فأنت تشتري في الحقيقة علاقة مع هؤلاء العملاء، وقد تنتهي بانتهاء عقد أو بخروج البائع.
- اطلب توزيع الإيرادات على العملاء لثلاث سنوات على الأقل، واحسب نصيب أكبر عميل وأكبر خمسة عملاء.
- راجع مدد العقود المتبقية وشروط التجديد، وما إذا كانت العقود تتضمن بنودًا تسمح للعميل بالإنهاء عند تغيّر ملكية المورد. تفسير هذه البنود عمل قانوني.
- إذا كانت الإيرادات حكومية أو عبر منافسات، فافحص ما إذا كانت مرتبطة بتأهيل أو تصنيف خاص بالمنشأة الحالية.
- عند الإمكان، وبموافقة البائع وفي مرحلة متقدمة، تحدّث مع عدد من العملاء الرئيسيين. الحديث المباشر يكشف ما لا تكشفه الأرقام.
ماذا يختبئ في الالتزامات والعقود؟
هنا تتقاطع العناية الواجبة المالية مع القانونية والضريبية. ما يلي قائمة بما يجب أن تطلبه وتفهم أثره المالي؛ أما الحكم على صحته النظامية فمن عمل المختصين:
- الديون والتسهيلات: القروض البنكية، والضمانات الشخصية والكفالات، والرهون على الأصول، وشروط السداد المعجّل عند تغيّر الملكية.
- الالتزامات تجاه العاملين: حقوق نهاية الخدمة المتراكمة، والرواتب والمستحقات المتأخرة، ومدى انتظام تسجيل العاملين وسداد الاشتراكات لدى المؤسسة العامة للتأمينات الاجتماعية.
- الزكاة والضرائب: الإقرارات المقدمة، والربوط أو الاعتراضات القائمة. تتيح هيئة الزكاة والضريبة والجمارك خدمة التحقق من شهادة الزكاة برقم السجل التجاري أو رقم الشهادة. حقيقة موثقة. لكن وجود شهادة سارية لا يعني غياب أي التزام محتمل عن سنوات سابقة، وتقدير هذا الخطر عمل محاسب أو مستشار زكوي وضريبي.
- العقود التشغيلية: عقد إيجار الموقع ومدته المتبقية وإمكانية نقله، وعقود التوريد الحصرية، والتزامات الصيانة والضمان تجاه العملاء.
- القضايا والنزاعات القائمة أو المحتملة، وهذه مراجعة قانونية بالكامل.
هل الأصول والمعدات قادرة على حمل خطتك؟
قيمة المعدات في الدفاتر رقم محاسبي، لا تقرير عن حالتها. الأسئلة التي تهمك كمستثمر:
- ما العمر التشغيلي المتبقي للمعدات الرئيسية، ومتى يحين استبدالها؟ إذا كانت خطة العمل تتطلب استبدال خط إنتاج خلال سنتين، فهذه تكلفة يجب أن تظهر في تقييمك للصفقة.
- هل تتوفر قطع الغيار والصيانة لهذه المعدات في السوق المحلي؟
- هل الطاقة الإنتاجية الفعلية تكفي للنمو الذي تفترضه؟ وكم تبلغ نسبة الاستغلال الحالية؟
- هل الأصول المستخدمة مملوكة للشركة فعلًا أم مستأجرة أو مملوكة للبائع شخصيًا؟
الفحص الفني للمعدات يحتاج مختصًا فنيًا في القطاع. وإذا كانت الصفقة شراء مصنع، فقراءة سوق المنتج نفسه أهم من حالة الآلات؛ وهنا يفيد دليل الموسوعة: هل ارتفاع الواردات يعني فرصة لإنشاء مصنع؟ كيف تقرأ بيانات الاستيراد، لأن السؤال نفسه يُطرح على المصنع القائم: هل سوقه يتسع أم تأكله المنافسة؟ وإذا كانت خطتك بعد الشراء تطوير المصنع لا تشغيله كما هو، فالفرق بين دراسة التطوير ودراسة الإنشاء الجديد موضّح في مقال دراسة جدوى مصنع ملابس جاهزة: متى تحتاج دراسة تطوير لمصنع قائم؟.
هل الشركة قائمة بذاتها أم قائمة على مالكها؟
كثير من المنشآت الصغيرة والمتوسطة في الحقيقة امتداد لشخص مالكها: هو من يعرف العملاء، ويفاوض الموردين، ويحل المشكلات. عندما يخرج، يخرج جزء من القيمة معه.
- حدد الأشخاص الذين لا يمكن الاستغناء عنهم، وما إذا كانوا سيبقون بعد البيع، وبأي شروط.
- قِس اعتماد العمليات على البائع: من يوقّع، ومن يملك العلاقة مع أكبر العملاء والموردين؟ قد تحتاج الصفقة فترة انتقالية يبقى فيها البائع، وهذا بند تفاوضي.
- افحص وضع المنشأة في برنامج نطاقات: تتيح وزارة الموارد البشرية والتنمية الاجتماعية عبر منصة قوى خدمة الاستعلام عن نطاق المنشأة التي تبين تصنيفها (ممتاز، أخضر، أصفر، أحمر) بحسب الالتزام بنسب التوطين. حقيقة موثقة. التصنيف يؤثر على قدرة المنشأة على إنجاز خدمات العمالة.
- في صفقات الأصول: إذا كان العاملون الوافدون سينتقلون إلى كيان المشتري، فإن نقل خدماتهم يتم عبر منصة قوى (خدمة طلب نقل العمالة الوافدة — وزارة الموارد البشرية). شروط النقل وأثره على حقوق العاملين تُراجع مع مختص في أنظمة العمل.
التراخيص والالتزامات التنظيمية: ما الذي لا ينتقل وحده؟
هذا القسم يحدد مواضع الخطر النظامي التي يجب أن تعرفها قبل التفاوض، لا الحكم النهائي فيها.
ضريبة القيمة المضافة عند نقل النشاط. يوضح الدليل الإرشادي لهيئة الزكاة والضريبة والجمارك بشأن نقل النشاط الاقتصادي (الإصدار الثالث، مايو 2026) أن المادة السابعة عشرة من اللائحة التنفيذية لنظام ضريبة القيمة المضافة تضع شروطًا لاعتبار نقل النشاط خارج نطاق الضريبة، منها: أن تشكّل الأصول المنقولة نشاطًا اقتصاديًا قائمًا بذاته، وأن يكون المستلم مسجلًا أو يصبح مسجلًا، وأن يستمر النشاط بالطريقة نفسها، وأن يتفق الطرفان كتابيًا على هذه المعاملة، مع إشعار الهيئة في المهلة المحددة. وإذا لم تتحقق الشروط تُعامل العملية توريدًا خاضعًا للضريبة. حقيقة موثقة (ملخصة من الدليل). هذا يؤثر مباشرة على التدفق النقدي للصفقة، وتطبيقه على صفقتك عمل محاسب أو مستشار ضريبي.
العقارات داخل الصفقة. إذا تضمنت الصفقة عقارًا، فقد تنشأ ضريبة التصرفات العقارية التي تبيّن الهيئة أنها بنسبة 5% من قيمة العقار المراد بيعه أو نقل حيازته. وتشير صفحة الهيئة إلى وقف العمل باللائحة السابقة اعتبارًا من 10 أبريل 2025 وإحالة إلى النظام الجديد ولائحته. حقيقة موثقة، والتطبيق على حالتك يحتاج مختصًا.
التركز الاقتصادي. الصفقات التي تتجاوز حدودًا معينة من المبيعات تخضع لإشعار الهيئة العامة للمنافسة قبل الإتمام. بحسب المبادئ التوجيهية المحدثة في 2025 كما لخصتها مذكرة كليفورد تشانس ومذكرة HFW، تُطبق ثلاثة شروط مجتمعة: إجمالي المبيعات العالمية للأطراف أكثر من 200 مليون ريال، ومبيعات المنشأة المستهدفة عالميًا أكثر من 40 مليون ريال في حالة الاستحواذ، ومجموع مبيعات الأطراف داخل المملكة أكثر من 40 مليون ريال. معلومة من مصدر ثانوي موثوق؛ لم نتمكن من الوصول آليًا إلى النص الرسمي على موقع الهيئة، ويجب التحقق منه قبل أي صفقة كبيرة. أغلب صفقات المنشآت الصغيرة لن تبلغ هذه الحدود، لكن المستثمر الذي يملك شركات أخرى يجب أن يحسب مبيعات مجموعته كاملة مع محاميه.
التراخيص الخاصة بالنشاط. تراخيص البلدية والدفاع المدني والتراخيص القطاعية (الصحية والصناعية والتعليمية وغيرها) قد ترتبط بالمنشأة أو الموقع أو الشخص المسؤول، ولكل جهة إجراءاتها. حدّد قائمة التراخيص، وتاريخ انتهاء كل منها، وما إذا كانت ستنتقل بالصيغة التي اخترتها، قبل أن تحسب أي توقعات.
قيمة المنشأة ليست سعر الصفقة
الخلط بين المفهومين يكلف المشترين كثيرًا:
- قيمة المنشأة تقدير مهني لما تساويه، بحسب أساس قيمة وغرض محددين. في المملكة، تعرّف الهيئة السعودية للمقيمين المعتمدين (تقييم) تقييم المنشآت الاقتصادية بأنه تحديد قيمة المنشآت أو الحصص فيها وفق غرض وأساس قيمة، وتذكر من استخداماته الاندماج والاستحواذ، وتشترط لممارسة التقييم العضوية والترخيص. حقيقة موثقة. لذلك فإن تقرير التقييم الرسمي، إن احتجت إليه لتمويل أو لطرف ثالث، يُطلب من مقيّم معتمد مرخّص.
- سعر الصفقة نتيجة تفاوض تتأثر بحاجة البائع إلى البيع، وبعدد المشترين، وبطريقة الدفع. وما تدفعه فعليًا لحقوق الملكية يختلف عن قيمة المنشأة بمقدار الديون والنقد ورأس المال العامل المسلّم.
- هيكل الدفع جزء من السعر: الدفع المؤجل، أو ربط جزء من السعر بتحقق أداء مستقبلي، أو حجز جزء منه مقابل الالتزامات غير المكتشفة، كلها أدوات تنقل جزءًا من المخاطر إلى البائع. صياغتها القانونية عمل المحامي، أما قياس أثرها المالي فعمل التحليل المالي.
ولتقدير بديل التأسيس بالأدوات نفسها (صافي القيمة الحالية، ومعدل العائد الداخلي، وفترة الاسترداد)، يمكن استخدام حاسبة تقييم الاستثمار في الموسوعة، بحيث تُقارن الصفقة بمشروع جديد على أساس التدفقات النقدية نفسه.
مصفوفة العناية الواجبة التجارية والمالية قبل الاستحواذ
هذه المصفوفة هي الأداة الأساسية في هذا الدليل. استخدمها لتنظيم طلب المعلومات من البائع، وتوزيع المراجعة على المختصين، وربط كل نتيجة بأثرها على القرار أو السعر. إطار تحليلي من إعداد جوجان، وليس معيارًا نظاميًا.
| # | المحور | ما تطلبه من البائع | كيف تختبره | علامة الخطر | الأثر المحتمل على القرار | من يراجع |
|---|---|---|---|---|---|---|
| 1 | صحة الإيرادات | قوائم مالية 3 سنوات، إقرارات ضريبية، كشوف بنكية | مطابقة الإيراد بين المصادر الثلاثة | فروقات غير مفسرة | خفض الإيراد الأساسي في التقييم أو التوقف | محلل مالي + محاسب |
| 2 | تكرار الإيرادات | تحليل الإيراد حسب العقد والعميل والشهر | تصنيف متكرر / لمرة واحدة | اعتماد على إيرادات غير متكررة | استبعادها من الربح المعدّل | محلل مالي |
| 3 | جودة الأرباح | تفاصيل المصروفات ورواتب الإدارة والمعاملات مع أطراف مرتبطة | تعديل البنود الاستثنائية وغير السوقية | ربح يعتمد على راتب صفري أو إيجار تفضيلي | خفض الربح المعدّل والسعر | محلل مالي + محاسب |
| 4 | التحول إلى نقد | أعمار الذمم المدينة والمخزون والتدفق النقدي التشغيلي | مقارنة الربح بالنقد التشغيلي عبر السنوات | فجوة متسعة، ديون متأخرة | آلية لتعديل السعر برأس المال العامل | محلل مالي + محاسب |
| 5 | تركز العملاء | توزيع الإيراد على العملاء وعقود أكبرهم | حساب نصيب أكبر عميل وأكبر 5 | عميل واحد بنصيب كبير وعقد قصير | دفع مشروط باستمرار العميل، أو التوقف | محلل تجاري + محامٍ للعقود |
| 6 | المنافسة والسوق | بيانات المبيعات والأسعار، وقائمة المنافسين | اختبار اتجاه السوق والأسعار من مصادر مستقلة | تآكل الحصة أو هبوط الأسعار | تعديل توقعات النمو | محلل سوق |
| 7 | الديون والضمانات | عقود التمويل والرهون والكفالات | مطابقتها بالقوائم والكشوف | ضمانات غير مفصح عنها أو سداد معجّل عند تغيّر الملكية | خصم من السعر أو شرط تسوية قبل الإتمام | محاسب + محامٍ |
| 8 | التزامات العاملين | كشف الرواتب، وحقوق نهاية الخدمة، وبيانات التأمينات | مطابقة عدد العاملين بين الرواتب والتأمينات وقوى | مستحقات غير مسجلة | خصم من السعر أو احتجاز جزء منه | محاسب + مختص أنظمة عمل |
| 9 | الزكاة والضرائب | الإقرارات والربوط والشهادات | مراجعة السنوات المفتوحة والاعتراضات | ربوط قائمة أو سنوات غير مسوّاة | ضمانات من البائع وحجز جزء من السعر | محاسب / مستشار زكوي وضريبي |
| 10 | الأصول والمعدات | سجل الأصول، والصيانة، وعقود الملكية | فحص فني، ومقارنة الطاقة بالخطة | معدات قرب نهاية عمرها، أو أصول غير مملوكة للشركة | إضافة تكلفة استبدال إلى تكلفة الصفقة | مختص فني |
| 11 | الفريق والإدارة | الهيكل التنظيمي، وعقود الأشخاص الرئيسيين | مقابلات، وتحديد الاعتماد على المالك | تشغيل قائم على البائع وحده | فترة انتقالية أو ربط جزء من السعر بالأداء | محلل تشغيلي |
| 12 | التراخيص والامتثال | قائمة التراخيص وتواريخها، ونطاق المنشأة | التحقق من قابلية نقلها بالصيغة المختارة | ترخيص لا ينتقل أو قريب الانتهاء | تأجيل الإتمام حتى النقل أو التجديد | محامٍ + الجهة المرخِّصة |
| 13 | العقود التشغيلية | عقد الإيجار، وعقود التوريد والعملاء | مدة متبقية، وبنود تغيّر الملكية | إيجار قصير أو قابل للإنهاء | تقييم خطر فقدان الموقع | محامٍ |
| 14 | السعر وهيكل الدفع | عرض البائع وأساس احتسابه | مقارنته بالربح المعدّل وبديل التأسيس | سعر مبني على ربح غير معدّل | إعادة التفاوض أو الانسحاب | محلل مالي + مقيّم معتمد عند الحاجة |
طريقة الاستخدام المقترحة: لا تنتقل إلى التفاوض النهائي قبل أن يكون لكل صف نتيجة مكتوبة من ثلاثة احتمالات: «سليم»، أو «خطر قابل للتسعير» (يُعالج في السعر أو هيكل الدفع)، أو «خطر غير قابل للتسعير» (يستدعي إعادة النظر في الصفقة أو الانسحاب).
أخطاء تفكير شائعة عند المقارنة بين الشراء والتأسيس
- «الشراء أقل خطرًا لأن المشروع ناجح بالفعل»: النجاح السابق قد يكون مرتبطًا بالبائع أو بظرف سوقي انتهى. الخطر لا يختفي، بل يتغير نوعه.
- مقارنة سعر الشراء بتكلفة التأسيس الرأسمالية فقط: بديل التأسيس يتضمن أيضًا الخسائر التشغيلية حتى نقطة التعادل، والوقت، واحتمال الفشل. والمقارنة الصحيحة بين تدفقين نقديين كاملين.
- الوقوع في حب الصفقة: كلما تقدمت المفاوضات وزادت التكاليف المدفوعة على الفحص، صعب الانسحاب نفسيًا. حدّد شروط الانسحاب مكتوبة قبل البدء.
- اعتبار شهادة سارية دليلًا على غياب الالتزامات: الشهادات تثبت حالة في تاريخ معين، ولا تغطي كل الالتزامات المحتملة.
- الاعتماد على المضاعفات المتداولة: «الشركات في هذا النشاط تُباع بكذا ضعف الأرباح» عبارة بلا مصدر في الغالب، ولا تغني عن تحليل الصفقة نفسها.
متى لا تكفي المعلومات المتاحة لاتخاذ القرار؟
في الحالات التالية يكون الصواب تأجيل القرار حتى تُستكمل المعلومات، أو الانسحاب:
- رفض البائع تقديم كشوف بنكية أو إقرارات تسمح بمطابقة الإيرادات.
- غياب قوائم مالية منتظمة، أو اختلاط الحسابات الشخصية بحسابات المنشأة إلى درجة يتعذر فصلها.
- اعتماد الإيرادات على عميل أو عقد لم يُتح لك الاطلاع عليه.
- وجود ترخيص جوهري لا يمكن التأكد من انتقاله.
ومواضع إشراك المختصين، باختصار:
| الموضوع | المختص المناسب |
|---|---|
| صيغة الصفقة (حصص أم أصول)، وقيود نقل الحصص، وصياغة عقد البيع والضمانات | محامٍ مختص في الشركات |
| الزكاة وضريبة القيمة المضافة وضريبة التصرفات العقارية وأثرها على الصفقة | محاسب قانوني أو مستشار زكوي وضريبي |
| صحة القوائم المالية والالتزامات غير المسجلة | محاسب قانوني |
| تقرير تقييم رسمي لغرض تمويلي أو نظامي | مقيّم معتمد مرخّص من الهيئة السعودية للمقيمين المعتمدين |
| نقل العاملين وحقوقهم | مختص في أنظمة العمل |
| حالة المعدات والطاقة الإنتاجية | مختص فني في القطاع |
| مقارنة الصفقة ببديل التأسيس، واختبار السوق والتوقعات المالية | محلل مالي أو مستشار دراسات جدوى |
أسئلة المستثمرين
هل شراء شركة قائمة أقل خطرًا من تأسيس مشروع جديد؟
ليس بالضرورة. الشراء يقلل خطر عدم وجود طلب، لكنه يضيف مخاطر الالتزامات المخفية والاعتماد على البائع ودفع سعر مرتفع. المقارنة تتم بعد العناية الواجبة لا قبلها.
ما أول مستند أطلبه من البائع؟
القوائم المالية لثلاث سنوات مع الإقرارات الضريبية والكشوف البنكية للفترة نفسها، لأن مطابقتها هي أسرع اختبار لصحة الإيرادات.
هل تكفي القوائم المالية المدققة؟
هي نقطة بداية مهمة، لكنها لا تجيب عن أسئلة تجارية مثل تركز العملاء، أو تكرار الإيرادات، أو اعتماد التشغيل على المالك. هذه تحتاج عناية واجبة تجارية منفصلة.
متى أحتاج تقييمًا من مقيّم معتمد؟
عندما تحتاج تقرير تقييم رسمي، مثل تقديمه لجهة تمويل أو لغرض نظامي. أما مقارنة الصفقة بالبدائل وتحديد سقف تفاوضي لك فتحليل مالي يمكن أن يسبق التقييم الرسمي ولا يحل محله.
هل يجب إشعار الهيئة العامة للمنافسة بكل صفقة استحواذ؟
لا. الإشعار مطلوب عندما تتجاوز الصفقة حدود المبيعات المحددة في المبادئ التوجيهية للهيئة. تحقق من الحدود السارية في النص الرسمي مع محاميك، واحسب مبيعات مجموعتك كاملة.
كم تستغرق العناية الواجبة؟
يعتمد على حجم المنشأة وتعقيدها وسرعة البائع في تقديم المستندات. لا توجد مدة معيارية يمكن الاعتماد عليها، والأهم ألا يُختصر الفحص بسبب ضغط زمني يفرضه البائع.
الخلاصة
قرار الشراء أو التأسيس ليس تفضيلًا شخصيًا بين «الجاهز» و«الجديد»، بل مقارنة بين تدفقين نقديين بمخاطر مختلفة. الشركة القائمة تستحق الشراء عندما تصمد إيراداتها وأرباحها المعدّلة أمام الفحص، وتنتقل علاقاتها وتراخيصها وفريقها إليك، ويعكس السعر ذلك. وإذا لم يتحقق ذلك، فإن التأسيس، رغم بطئه، قد يكون الخيار الأقل تكلفة على المدى الطويل. استخدم المصفوفة أعلاه لتحويل الصفقة من انطباع إلى قائمة نتائج قابلة للتسعير، وأشرك المحامي والمحاسب في المواضع المحددة لهم. ولمزيد من الأدلة حول قرارات الاستثمار في المملكة، راجع قسم الاستثمار في السعودية بموسوعة جوجان.
إذا كنت تقارن صفقة استحواذ ببديل تأسيس مشروع جديد، يمكن لقسم الدراسات والاستشارات في جوجان إعداد الجانب الاقتصادي والمالي من المقارنة: دراسة جدوى لبديل التأسيس، ومقارنة البدائل الاستثمارية واختبار افتراضاتها ضمن خدمة الاستشارات الاستثمارية. هذا الدور تحليلي، ولا يشمل الوساطة في الصفقة أو الرأي القانوني أو الزكوي والضريبي أو تقرير التقييم الرسمي، وهي أعمال يتولاها المختصون المذكورون أعلاه. ويمكن طلب عرض عبر صفحة طلب عرض السعر.
إعداد: قسم الدراسات والاستشارات في شركة جوجان لخدمات الأعمال
آخر تحقق من المعلومات: 12 نوفمبر 2026
المصادر
- وزارة التجارة — دليل خدمة نقل ملكية السجل التجاري للمؤسسة الفردية (آخر تحديث 22/06/2025): https://mc.gov.sa/ar/eservices/Documents/36en.pdf
- هيئة السوق المالية — صفحة نظام الشركات الجديد (المرسوم الملكي م/132 وتاريخ 1/12/1443هـ): https://cma.gov.sa/RulesRegulations/New_CompaniesLaw/Pages/default.aspx
- هيئة الزكاة والضريبة والجمارك — الدليل الإرشادي لنقل النشاط الاقتصادي وفق أحكام ضريبة القيمة المضافة (الإصدار 3، مايو 2026): https://zatca.gov.sa/en/HelpCenter/guidelines/Documents/Guideline-On-Transfer-of-an-Economic-Activity-under-VAT-Provisions.pdf
- هيئة الزكاة والضريبة والجمارك — خدمة التحقق من شهادة الزكاة: https://zatca.gov.sa/ar/eServices/Pages/ZakatCertificate.aspx
- هيئة الزكاة والضريبة والجمارك — ضريبة التصرفات العقارية: https://zatca.gov.sa/ar/RulesRegulations/Taxes/Pages/RETT.aspx
- وزارة الموارد البشرية والتنمية الاجتماعية — خدمة الاستعلام عن نطاق المنشأة: https://www.hrsd.gov.sa/en/ministry-services/services/الاستعلام-عن-نطاق-المنشأة
- وزارة الموارد البشرية والتنمية الاجتماعية — خدمة طلب نقل العمالة الوافدة: https://www.hrsd.gov.sa/en/ministry-services/services/employee-transfer
- المؤسسة العامة للتأمينات الاجتماعية: https://www.gosi.gov.sa/
- الهيئة السعودية للمقيمين المعتمدين — قطاع تقييم المنشآت الاقتصادية: https://taqeem.gov.sa/en/sector/business
- الهيئة العامة للمنافسة: https://gac.gov.sa/
- Clifford Chance — The General Authority for Competition’s new Economic Concentration Review Guidelines (مايو 2025): https://www.cliffordchance.com/content/dam/cliffordchance/briefings/2025/05/the-general-authority-for-competition-new-economic-concentration-review.pdf
- HFW — GAC’s updated Economic Concentration Review Guidelines: https://www.hfw.com/insights/gacs-updated-economic-concentration-review-guidelines-impact-ma-joint-ventures
ما هي دراسة الجدوى؟
أهم البيانات المطلوبة لإعداد دراسة الجدوى
كيف تتم عملية إعداد دراسة الجدوى؟
- جمع بيانات المشروع: تحديد فكرة المشروع وموقعه وطاقته ومتطلبات الجهة المستهدفة.
- دراسة السوق: تحليل العرض والطلب والمنافسين والأسعار في السوق المستهدف.
- الدراسة الفنية والمالية: تقدير التكاليف الاستثمارية والتشغيلية والإيرادات ومؤشرات الربحية.
- التقرير والتوصيات: تسليم الدراسة النهائية بالنتائج والتوصيات وفق متطلبات الجهة المستهدفة.
كيف تختار مكتب دراسات جدوى موثوقًا؟
ابحث عن مكتب لديه سجل تجاري وترخيص ساريان، وشهادات جودة يمكن التحقق منها، وخبرة في قطاع مشروعك وفي متطلبات الجهة التي ستُقدَّم إليها الدراسة. ويجب أن يوضح المكتب منذ البداية منهجيته والافتراضات المالية ونطاق العمل والمخرجات والمدة.
دقة الافتراضات المالية ليست تفصيلًا صغيرًا؛ فقد يؤدي افتراض غير واقعي إلى قرار استثماري خاطئ أو إلى رفض الدراسة من الجهة المستهدفة.
أسئلة شائعة
هل دراسة الجدوى مخصصة أم نموذج جاهز؟
تُعدّ الدراسة خصيصًا لمشروعك وفق طبيعته ومتطلبات الجهة المستهدفة، وليست نموذجًا جاهزًا.
كم تستغرق دراسة الجدوى؟
تختلف المدة حسب حجم المشروع وقطاعه ومتطلبات الجهة المستهدفة، وتُحدَّد بدقة بعد مراجعة بيانات المشروع.
ما البيانات المطلوبة لبدء دراسة الجدوى؟
فكرة المشروع وموقعه والطاقة المتوقعة، ومتطلبات الجهة المستهدفة إن وجدت.